Nvidia presenta oggi i conti del secondo trimestre fiscale 2027, dopo la chiusura di Wall Street. Gli analisti si aspettano ricavi intorno ai 91 miliardi di dollari e un utile per azione rettificato di 2,09 dollari. Cifre che rappresenterebbero una crescita anno su anno del 95%, confermando la posizione di Nvidia come forza dominante nell’infrastruttura per l’intelligenza artificiale. Alcune stime salgono ancora più in alto: il consenso di parte degli analisti punta a un intervallo tra 93 e 95 miliardi.
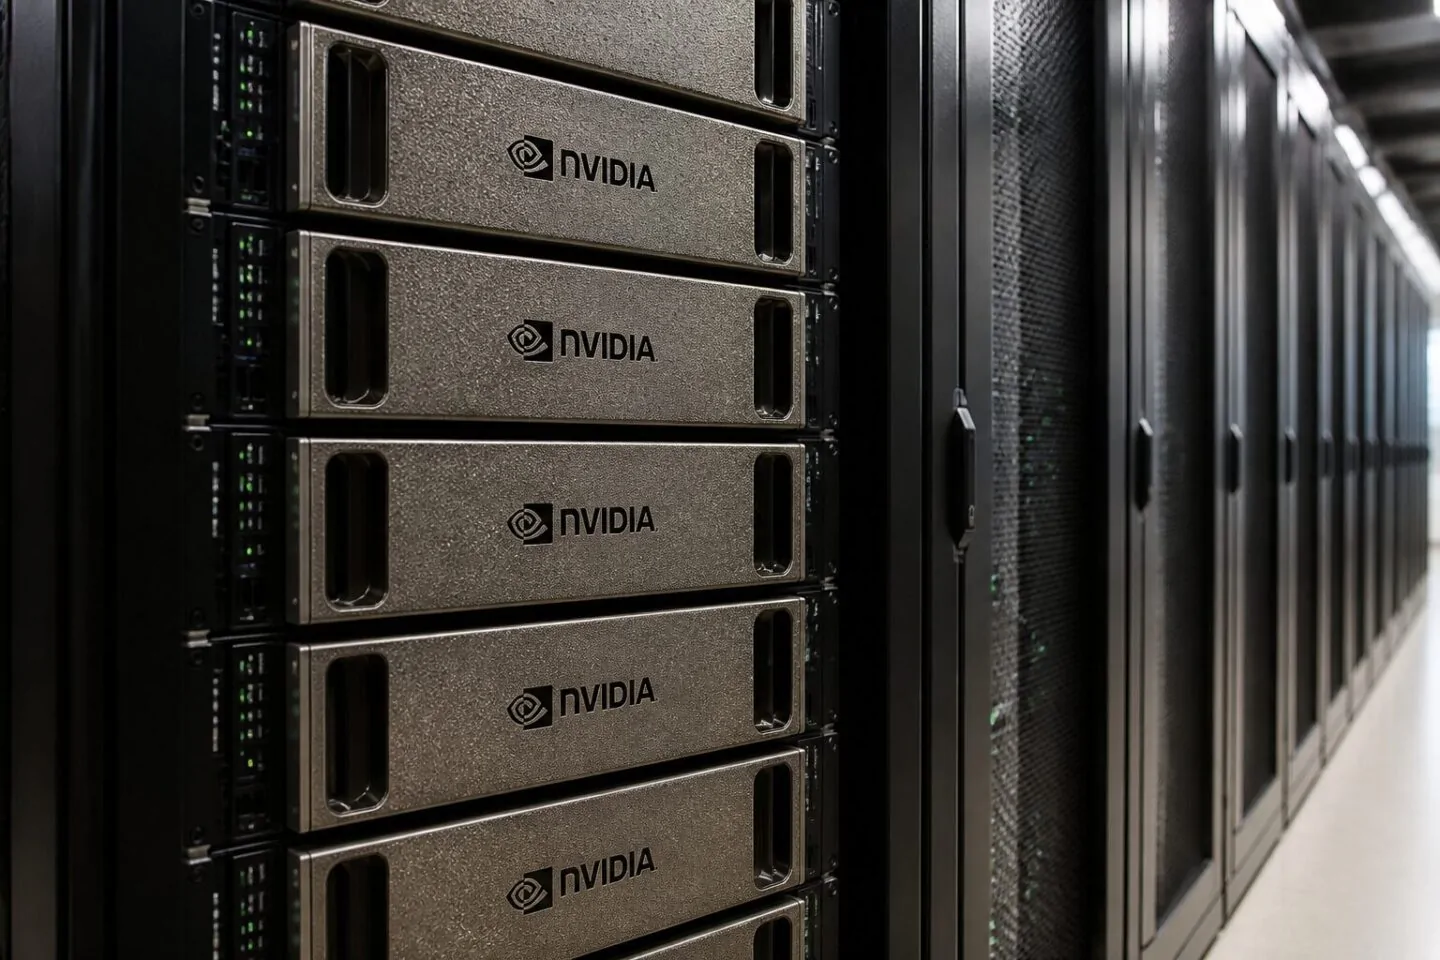
Il motore della crescita è ancora una volta il segmento data center. La piattaforma Blackwell è stato il principale driver di performance, con i ricavi data center legati a Blackwell in crescita del 17% in sequenza, per decine di miliardi di dollari di vendite trimestrali. Nvidia ha confermato la rampa produttiva dei rack GB300, ora spediti a circa 1.000 rack a settimana, con un’ulteriore accelerazione attesa nel terzo trimestre. Il sistema GB200 NVL72 è già in distribuzione su larga scala da parte di costruttori di modelli come OpenAI, Meta e Mistral, oltre che dai principali hyperscaler statunitensi — Microsoft, AWS e Google — con miglioramenti di efficienza dichiarati pari a 10 volte in token per watt rispetto all’architettura Hopper.
La domanda che tiene più in ansia gli investitori non riguarda il trimestre appena chiuso, ma il futuro. Susquehanna Financial Group sottolinea che i vincoli di offerta, più che la debolezza della domanda, restano il principale fattore limitante per la crescita a breve termine — un segnale positivo per i trimestri successivi. Goldman Sachs si distingue tra i più ottimisti, con stime per il 2026 e il 2027 rispettivamente del 6% e del 19% superiori al consenso. Sul fronte dei costi, però, c’è una pressione nuova: i prezzi dei server basati su chip Nvidia sono saliti di oltre il 15% per via dell’aumento dei costi della memoria. Un elemento che potrebbe pesare sui margini e che il mercato monitorerà da vicino nelle parole del management.
Lo scenario competitivo si è fatto più mosso. OpenAI ha annunciato il proprio chip di inferenza personalizzato, chiamato Jalapeño, sviluppato con Broadcom, sostenendo che supera il GB300 di Nvidia in throughput per watt e latenza di risposta nei test interni. AMD rimane nel frattempo il rivale più credibile sul mercato degli acceleratori, con la serie MI300 e i prossimi MI350X. Nvidia parte da una posizione di vantaggio strutturale — software, ecosistema, relazioni con i clienti — ma la concorrenza non è più solo teorica. Il mercato lo sa e, in parte, lo sconta già.
Il titolo trattava attorno a 219 dollari a metà agosto, in rialzo di circa il 17,7% da inizio anno, con i target price degli analisti concentrati tra 275 e 325 dollari. Le opzioni sul mercato stimano una possibile oscillazione del titolo nell’ordine dei 324 miliardi di dollari di capitalizzazione in un senso o nell’altro. La guidance emessa a maggio proiettava ricavi da 91 miliardi, più o meno il 2%: qualsiasi scostamento potrebbe innescare movimenti significativi non solo su Nvidia, ma sull’intero segmento semiconduttori, comprese AMD, Marvell e Broadcom.
Il vero punto di attenzione per i prossimi mesi è la roadmap. La transizione da Blackwell a Vera Rubin è al centro della tesi di investimento su Nvidia, e rappresenta la prossima evoluzione nell’architettura dei chip AI dell’azienda. Il terzo trimestre potrebbe portare ulteriori sorprese al rialzo, spinto dall’accelerazione del GB200, dalla rampa del GB300 e dalla crescita del business data center nel suo complesso, tra calcolo e networking. Se la domanda reggerà e la transizione verso Vera Rubin andrà secondo i piani, Nvidia resterà il riferimento assoluto del settore. Se invece qualcosa si inceppa — nei margini, nella cadenza degli ordini o nella narrativa degli hyperscaler — il mercato reagirà con la stessa rapidità con cui ha premiato i trimestri precedenti.