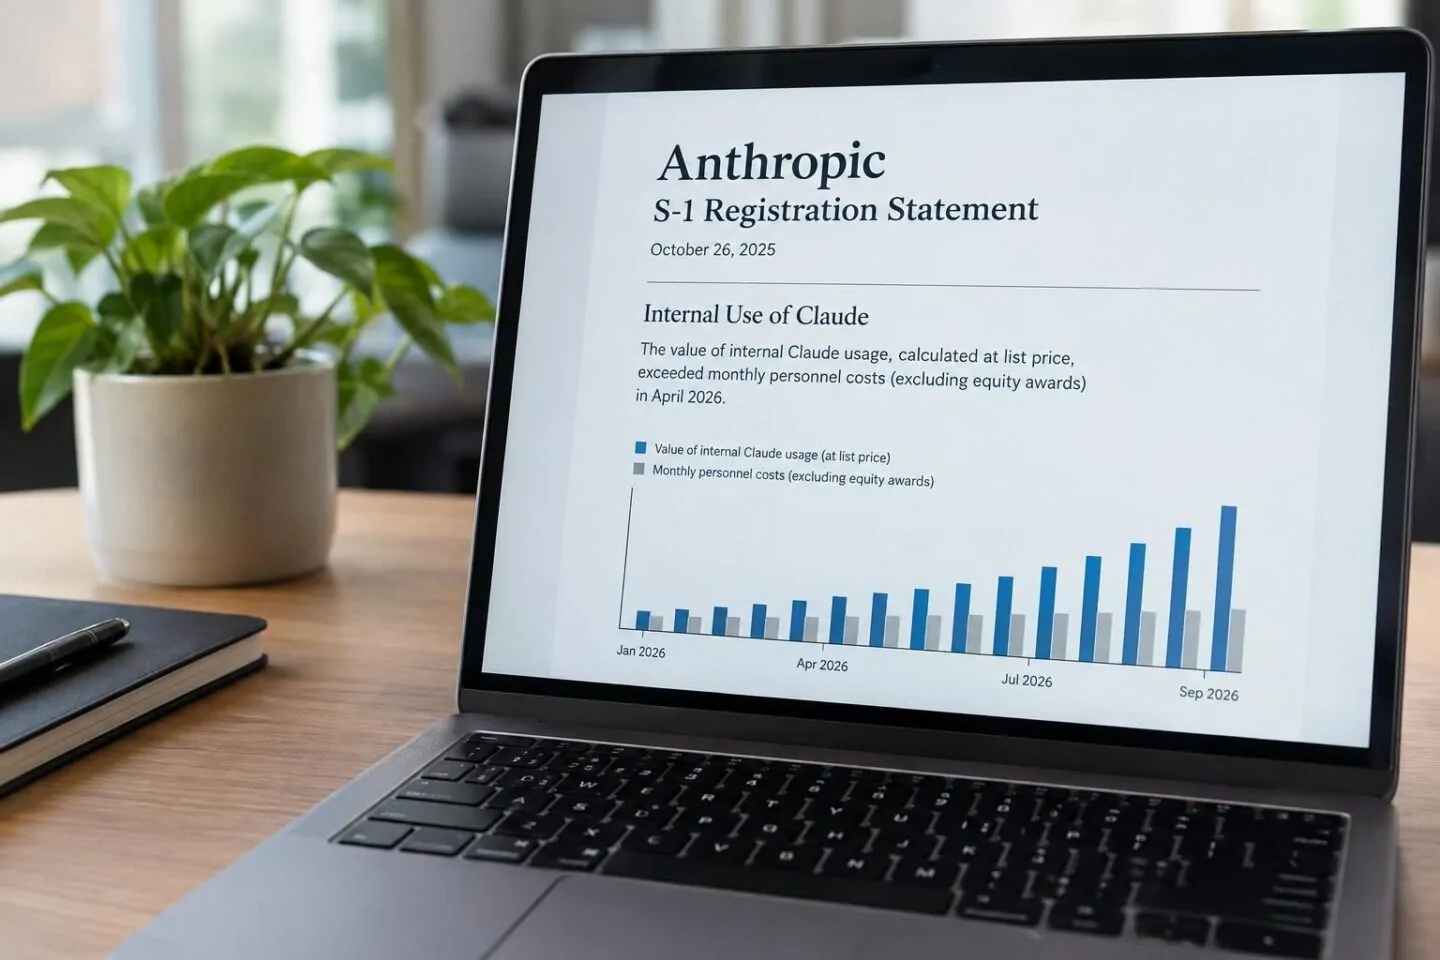
Anthropic ha depositato il prospetto S-1 presso la SEC e punta a quotarsi sul Nasdaq con il ticker ANT. Nel primo semestre 2026 l’azienda di Claude ha registrato 16,29 miliardi di dollari di ricavi, contro 1,16 miliardi dello stesso periodo del 2025. Il documento è del 26 ottobre, cinque mesi dopo il deposito riservato di giugno.
I numeri della crescita sono enormi. Il secondo trimestre da solo vale 11,56 miliardi, con un aumento del 1.368% su base annua. Nel 2025 i ricavi erano stati di 4,59 miliardi, contro i 386 milioni del 2024. Il 20% arriva da abbonamenti, l’80% da consumo. Il tasso di net revenue retention è intorno al 900%: i clienti esistenti spendono in media nove volte di più rispetto a un anno fa. I ricavi internazionali del semestre superano i 4,5 miliardi.
Il conto economico dice altro. La perdita netta del semestre è di 80,7 miliardi di dollari, ma 72,4 miliardi sono una voce contabile non monetaria legata al valore equo di note convertibili, gonfiato dalla crescita della valutazione stessa. La perdita operativa si ferma a 690 milioni, contro i 2,1 miliardi di un anno fa, e il secondo trimestre chiude con un utile operativo di 974 milioni. Il margine lordo implicito è dell’85%, con costi di ricavo di 2,38 miliardi. La cassa e gli investimenti a breve superano i 131 miliardi.
Il prospetto lascia aperte parecchie questioni. Prezzo, numero di azioni e importo da raccogliere non sono indicati. Le cifre su una valutazione tra 1,75 e 2.000 miliardi e su una raccolta di circa 100 miliardi circolano sulla stampa, ma non compaiono nel documento. Il consorzio conta 24 banche, guidate da Goldman Sachs e Morgan Stanley.
Sulla governance il documento è netto nel descrivere il rischio per chi compra. Sette cofondatori mantengono il 50,1% dei voti attraverso una singola azione di Classe F. Anthropic diventa così una società controllata secondo le regole del Nasdaq, e il prospetto avverte che gli azionisti di Classe A avranno poca influenza sulle decisioni importanti, compreso un cambio di controllo. Il blocco alla vendita per gli insider è scaglionato in oltre 20 finestre nell’arco di un anno, senza la classica scadenza unica dei 180 giorni.
Resta il nodo dei costi. L’azienda ha speso in calcolo molto meno di quanto sia cresciuta: i ricavi per dollaro di compute sono passati da 0,40 a 2,08 dollari tra il primo trimestre 2025 e oggi. Alcuni analisti, però, guardano alla spesa prevista per il prossimo anno, fino a 150 miliardi. Il mix di chip diversi riduce la dipendenza da Nvidia, e il filing mostra anche investimenti nelle scienze della vita. Si parla poi di una quota fino al 20% delle azioni riservata ai piccoli investitori, anche britannici tramite RetailBook, sul modello di SpaceX.
Il debutto dirà se il mercato paga una crescita a tre cifre con un margine lordo da software. Se la spesa in calcolo salirà come previsto, il pareggio indicato per il 2028 diventerà il numero che gli investitori controlleranno trimestre dopo trimestre.