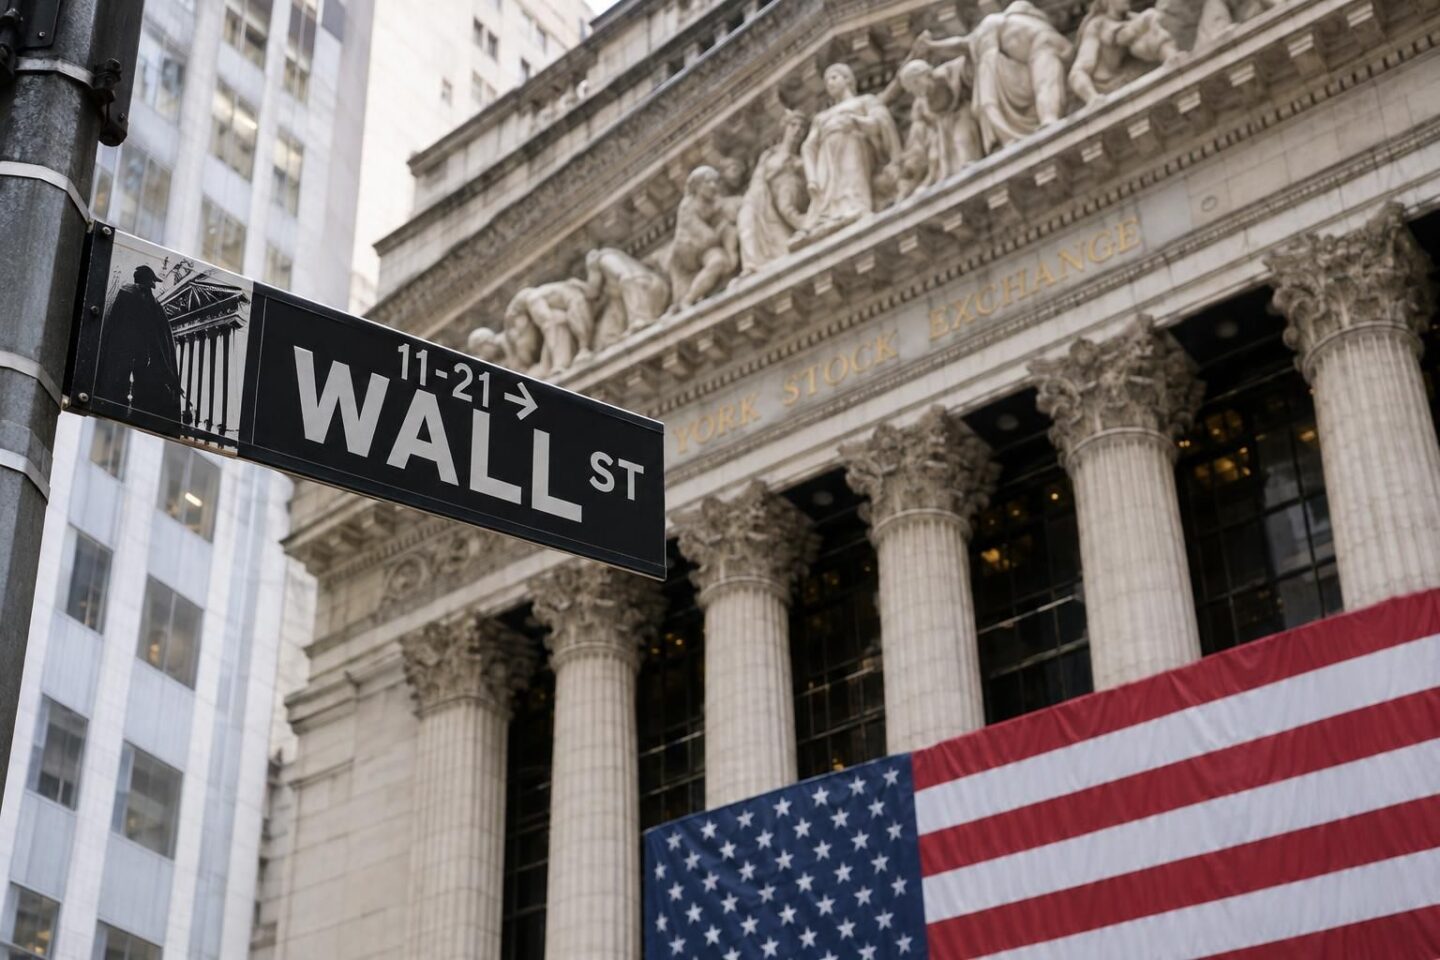
Anthropic sbarca in Borsa. Le azioni della società che sviluppa Claude iniziano a essere scambiate sul Nasdaq il 19 novembre con il ticker ANT, a una valutazione che in cima alla forbice arriva a circa 1.400 miliardi di dollari su base completamente diluita. Il prezzo definitivo è atteso per il 18 novembre.
L’offerta riguarda 825 milioni di azioni di Classe A, in vendita tra 70 e 78 dollari ciascuna. A vendere sono la società e alcuni azionisti esistenti. Al prezzo massimo l’operazione porta in cassa fino a 64,4 miliardi di dollari, a cui si aggiunge un collocamento privato separato da 26 miliardi, legato a Google e Nvidia. Tra gli investitori cardine compaiono anche TSMC, oltre ai due gruppi già citati.
La domanda c’è. Secondo Bloomberg, il roadshow partito il 10 novembre ha raccolto ordini per circa sei volte le azioni disponibili, anche se il dato può cambiare prima del prezzo finale. Sul fronte dei conti, Anthropic indica un fatturato annualizzato di circa 81 miliardi di dollari al 31 ottobre. Goldman Sachs, tra le banche capofila, stima 685 miliardi di ricavi nel 2030.
Il quadro di mercato è meno entusiasta di qualche settimana fa. Il round privato di maggio valutava Anthropic 965 miliardi, e le stime di Wall Street a inizio ottobre arrivavano fino a 2.000 miliardi. Le richieste sono poi scese: dopo le turbolenze sui titoli dell’AI, alcuni potenziali acquirenti avevano ipotizzato una valutazione tra 1.200 e 1.300 miliardi, con qualcuno a quota 1.100. Un prezzo di partenza più basso delle attese lascia spazio al rialzo nei primi giorni di scambi, come ha osservato Jeff Zell di IPO Boutique.
Il confronto più immediato è con SpaceX, quotata a giugno con un’offerta da 75 miliardi a una valutazione di 1.750 miliardi. Anthropic dà però più peso agli investitori istituzionali nella formazione del prezzo finale. C’è poi una differenza tra le due cifre in circolazione: circa mille miliardi sulle azioni in circolazione, 1.400 includendo opzioni dei dipendenti e altri titoli. Gli analisti guarderanno soprattutto a quel divario quando partirà la copertura.
Per chi compra tecnologia in azienda cambia qualcosa di concreto. Una società quotata deve pubblicare conti e rischi con regolarità, e questo riguarda anche i clienti enterprise: contratti pluriennali, modelli di prezzo ibridi e dipendenza dalla potenza di calcolo diventano dati leggibili. Gli scettici, come un’analisi di Forbes, ricordano che i prezzi di inferenza in calo potrebbero erodere i margini e che per giustificare 1.400 miliardi l’equity dovrebbe salire a circa 2.250 miliardi.
La prima giornata di scambi dirà quanto vale la scommessa. Con l’indice dei titoli AI già appesantito da perdite stimate in 4.200 miliardi, il debutto di ANT diventa il test su cui il mercato misura la sua fiducia nel settore.