Gartner ha aggiornato le proprie stime a settembre 2026: la spesa mondiale in intelligenza artificiale raggiungerà 2.700 miliardi di dollari entro la fine dell’anno, con un aumento del 49,5% rispetto al 2025. È la revisione al rialzo più marcata degli ultimi trimestri, e arriva mentre il mercato entra in una fase di consolidamento dopo l’euforia iniziale attorno all’AI generativa.
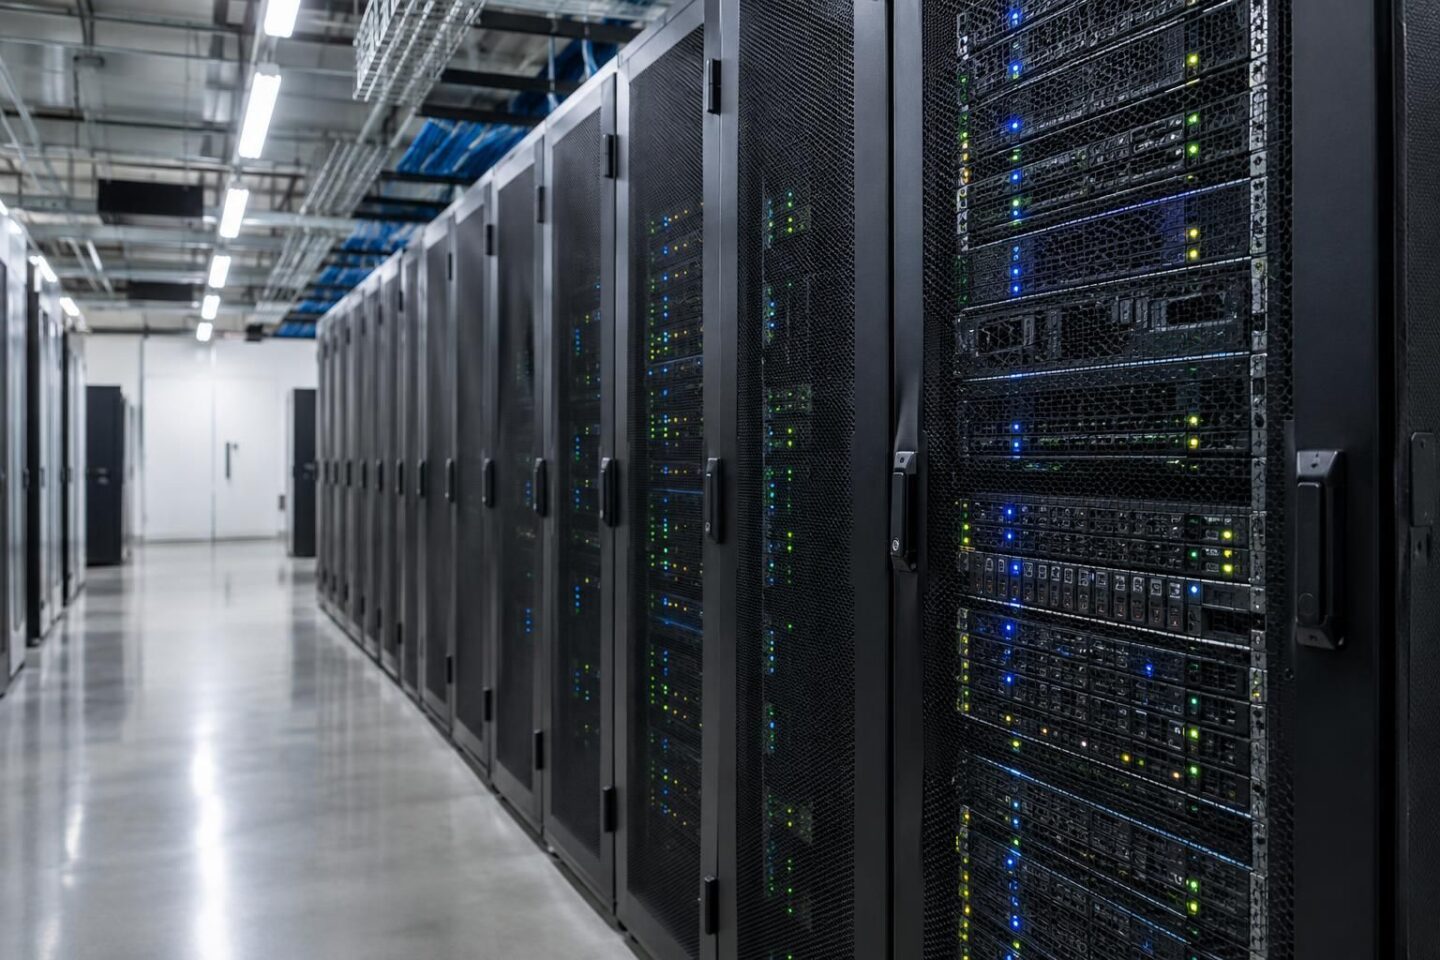
La voce che pesa di più è l’infrastruttura. Server ottimizzati per l’AI, semiconduttori, reti dedicate e servizi cloud IaaS rappresentano oltre il 45% della spesa totale. John-David Lovelock, Distinguished VP Analyst di Gartner, ha definito il cantiere dei data center AI “il più grande progetto infrastrutturale mai intrapreso dall’umanità”. Hyperscaler e provider di servizi continuano ad acquistare capacità in anticipo rispetto ai carichi di lavoro effettivi: secondo alcune analisi, i fornitori tecnologici assorbono circa il 35% della spesa complessiva, comprando prima che la domanda reale arrivi.
Sul fronte software, i numeri raccontano un’altra dinamica. Le previsioni di crescita per le piattaforme di sviluppo di applicazioni AI sono salite dal 28% stimato a maggio al 39% attuale, spinte dalla corsa delle aziende a costruire applicazioni personalizzate. Ancora più marcata la traiettoria dei modelli generativi: il tasso di crescita previsto per il 2026 è passato dal 110% al 117%. A guidare questa accelerazione è la domanda di modelli specifici per settore — i cosiddetti domain-specific language model — che le imprese chiedono ai provider in alternativa ai grandi modelli generalisti, troppo costosi e poco calibrati sulle loro esigenze operative.
Gartner segnala anche una pressione crescente sull’AI agentica. I vendor software stanno incorporando agenti autonomi nei propri prodotti esistenti, sia per difendere il perimetro commerciale sia per rispondere alla domanda aziendale di automazione più sofisticata. Non è un fenomeno marginale: la combinazione di progetti di trasformazione e utilizzo indiretto dell’AI dovrebbe generare un’opportunità da 1.200 miliardi di dollari solo nel comparto dei servizi AI entro il 2030. Nel 2027 la crescita della spesa complessiva dovrebbe attestarsi attorno al 36%, segnale che il ritmo non si esaurisce con l’anno in corso.
C’è però una lettura più cauta che vale la pena tenere a mente. Gartner colloca il 2026 nella fase detta “Trough of Disillusionment” del ciclo hype: le aziende comprano AI sempre più spesso dai fornitori software già in uso, non perché abbiano avviato nuovi progetti ambiziosi, ma perché la funzione è già integrata nel prodotto che pagano. La spesa cresce, ma la conversione in valore reale per le imprese rimane ancora diseguale. Chi riuscirà a strutturare processi di verifica, integrazione e governance dell’AI sarà nella posizione migliore per trasformare la spesa in risultati concreti. Gli altri rischiano di pagare di più per gli stessi strumenti di prima.